简报摘要
8月6日发布和更新的国际货运信息显示,海运市场一边受跨太平洋进口需求和空班管理推高美线价格,一边受到巴拿马运河低水位、红海和黑海安全风险的约束。空运方面,Xeneta 数据显示7月全球空运现货价同比仍高,但增速放缓,亚洲至欧洲电商相关需求转弱,旺季包机预期不足。船司服务与附加费方面,Hapag-Lloyd 启动加勒比至美国东岸 SCS 服务并发布北欧至墨西哥 PSS,Maersk 则因能源价格和中东安全局势调整罗马尼亚内陆燃油费用。货主应同时管理舱位、价格有效期、关务资料、战争险和替代路径。
新闻要点
点击标题展开详情,先快速浏览本期重点。
FreightWaves 8月6日报道,跨太平洋市场在关税窗口较稳定后出现更强需求迹象,Freightos/Baltic 最新周度价格中,亚洲至美西约为每40尺箱6,129美元,亚洲至美东约为9,012美元。Xeneta 同日市场更新也显示,远东至美西、美东8月6日市场均价分别为6,824美元和9,988美元,较7月30日上涨13.8%和12.8%。对出口美国的货主来说,8月报价应缩短有效期,并把 GRI、PSS、空班、港口拥堵和滚装风险写入客户确认。
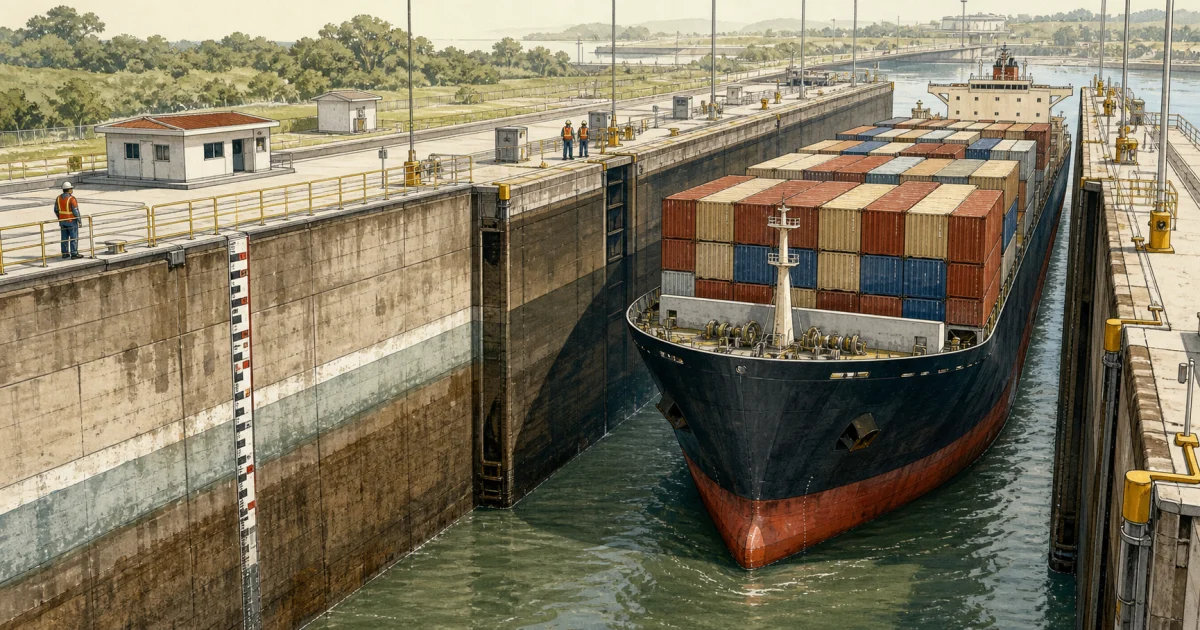
来源:Strong peak demand pumps trans-Pac box ratesThe Maritime Executive 8月6日报道,巴拿马运河管理局因 Gatun Lake 水位下降和厄尔尼诺增强,计划8月26日起将 Neopanamax 船闸最大吃水降至48英尺,9月3日进一步降至47.5英尺。报道指出,目前日通行量尚未调整,但平均等待时间已超过6天,且有预约和未预约船舶排队。涉及美东、加勒比、亚洲-美东、LNG 和大宗货流的企业,应提前核对绕行、限载、改港、附加费和交付时效。
来源:Panama Canal Cuts Draft for Largest Ships as El Niño IntensifiesThe Maritime Executive 8月6日报道,乌克兰 Odesa 港区附近两艘船舶遭袭,其中运载乌克兰小麦的货船 Mera Queen 有一名乌克兰海员死亡,另有船员受伤;随后德国相关散货船 Emil 也在 Odesa 附近受损并起火。报道还提到,7月以来黑海和亚速海船舶、港口和海上走廊持续遭袭。涉及黑海、乌克兰粮食、东欧内陆和风险水域的货物,应逐票确认承运人接货、战争险、目的港变更和应急内陆路线。
来源:Seafarer Killed as Russia Strikes Two More Black Sea ShipsThe Loadstar 8月6日报道,面向中东的货物正更多经印度转运,推动二线和细分船公司在红海航线增加服务。Messina Line 新开 India-Red Sea loop,连接 Nhava Sheva、Sohar 和 Jeddah;Hapag-Lloyd 也通过 GFS 周班服务承接 India-Red Sea 舱位,以便在不经过霍尔木兹海峡的情况下连接科威特、沙特、伊拉克、卡塔尔、巴林和阿联酋相关货流。中东订单需要同时比较海运路径、支线稳定性、战争险和目的港转运时效。
来源:Growth in transhipment for Middle East prompts niche Red Sea servicesXeneta 8月6日发布的空运市场更新显示,7月全球空运现货价平均为每公斤3.12美元,同比高28%,但增速已连续第二个月放缓,环比下降6%。报告指出,北亚至欧洲现货价环比下降13%,中国至西欧下降22%至每公斤4.15美元,并称客户讨论中几乎没有旺季包机需求。出口电子、电商、服装和时效件的企业应避免简单套用上半年高价逻辑,按航线单独判断容量、燃油、关务和电商政策影响。
来源:Little Appetite for Peak Season Charters Signals a Weaker Air Cargo Market Over Rest of 2026Hapag-Lloyd 公告显示,新的 Caribbean - US East Coast service (SCS) 于8月6日首航,连接 Cartagena、Manzanillo、Philadelphia、Norfolk 和 Savannah,并提供冷藏插座和经 Cartagena 覆盖拉美的衔接。公司同日还宣布,北欧至墨西哥自9月1日起对干箱、冷藏箱和特种箱征收每 TEU 500美元 PSS,直至另行通知。拉美、加勒比、美国东岸和墨西哥货流应在订舱时核对新服务可用性、冷藏资源和附加费生效日。
来源:Here's our new SCS serviceMaersk 8月6日发布公告称,受全球能源价格上涨和中东安全局势影响,罗马尼亚内陆和联运市场成本承压,公司自8月4日起对陆侧运输临时征收 Intermodal Fuel Fee。公告列明卡车加收12%,铁路联运加收5%,并每两周复核。经欧洲港口进入罗马尼亚或从罗马尼亚出口的货主,应把海运费之外的内陆燃油、铁路/卡车衔接和供应商容量纳入总成本测算。
来源:Intermodal Fuel Fee update in Romania德航观察
- 今天的核心不是单一价格上涨,而是“运力和路径的约束叠加”。跨太平洋即期价走强说明美线需求和空班管理仍在影响报价;同时,巴拿马运河吃水限制、黑海船舶袭击、红海和霍尔木兹绕行安排又让航线选择更复杂。
- 空运市场则出现明显分化:全球现货价仍高于去年,但中国至欧洲等电商相关航线已经回落,旺季包机预期不强。德航国际建议8月出运不要只看单一海运或空运报价,而要把截关、舱位、燃油、战争险、关务资料、改港和内陆段成本一起锁定。
出货建议
- 美线出口订单应缩短报价有效期,并在报价中单列 GRI、PSS、空班、滚装和港口拥堵风险。
- 经巴拿马运河或美东/加勒比节点的货物,应提前确认船舶吃水限制、等待时间、绕行方案和交付窗口。
- 涉及黑海、乌克兰粮食、俄罗斯周边或东欧内陆的货物,应逐票核对承运人接货、战争险、目的港变更和内陆替代路线。
- 中东相关货流应比较经印度、红海、霍尔木兹和其他中转路径的成本、时效与保险条件。
- 空运询价应按航线区分高科技、普通电商和时效件,不宜直接沿用上半年高价或高需求假设。
- 北欧至墨西哥、加勒比至美国东岸和拉美衔接货物,应确认新服务船期、冷藏插座、PSS 生效日和箱型适用范围。
- 欧洲内陆段报价应单独核对燃油附加费、铁路/卡车容量和供应商调价周期。
信息来源
查看来源(9)
- Strong peak demand pumps trans-Pac box ratesFreightWaves · 2026-08-06
- Xeneta Weekly Ocean Container Shipping Market UpdateXeneta · 2026-08-06
- Panama Canal Cuts Draft for Largest Ships as El Niño IntensifiesThe Maritime Executive · 2026-08-06
- Seafarer Killed as Russia Strikes Two More Black Sea ShipsThe Maritime Executive · 2026-08-06
- Growth in transhipment for Middle East prompts niche Red Sea servicesThe Loadstar · 2026-08-06
- Little Appetite for Peak Season Charters Signals a Weaker Air Cargo Market Over Rest of 2026Xeneta · 2026-08-06
- Here's our new SCS serviceHapag-Lloyd · 2026-08-06
- Shipping from North Europe to Mexico? A PSS is coming upHapag-Lloyd · 2026-08-06
- Intermodal Fuel Fee update in RomaniaMaersk · 2026-08-06